Una acción que reparte un 7 % parece mejor renta que cualquier depósito. Lo primero que hago cuando alguien me enseña ese número es preguntar de dónde sale el de arriba y de dónde el de abajo: la rentabilidad por dividendo es un cociente entre dos cifras que se mueven por separado, y cuando el porcentaje se dispara casi siempre la que se ha movido es la de abajo. Aquí tienes cómo se calcula, cuánto te queda de verdad y las maneras en que ese número engaña.
Qué es la rentabilidad por dividendo y cómo se calcula
La fórmula no tiene truco: dividendo anual por acción dividido entre el precio de la acción, en tanto por ciento. Una empresa que cotiza a 30,00 euros y reparte 1,20 euros al año ofrece 1,20 ÷ 30,00 = 4,00 %.
Lo que sí tiene truco es el numerador. Muchas cotizadas pagan en dos o cuatro veces, con importes desiguales. Si una empresa abona 0,20, 0,20, 0,40 y 0,40 euros en el año, su dividendo anual es 1,20 euros. Pero si coges el último pago y lo multiplicas por cuatro te salen 1,60 euros y una rentabilidad por dividendo del 5,33 %: un punto y un tercio de aire, fabricado por una regla de tres mal planteada. Suma los pagos reales de los últimos doce meses; nunca extrapoles uno.
El denominador decide igual de fuerte. Con ese mismo dividendo de 1,20 euros, quien compró a 20,00 euros cobra un 6,00 % sobre lo que puso, y quien compra hoy a 30,00 cobra un 4,00 %. Las dos son correctas y miden cosas distintas: la primera es la rentabilidad sobre coste y solo habla de tu compra; la segunda es la que ofrece hoy el mercado y la única comparable con otra empresa.
Bruta y neta: lo que llega de verdad a tu cuenta
El dividendo tributa como rendimiento del capital mobiliario y el pagador retiene en origen un 19 % plano de todo lo que abona, sin tramos: los tramos de la base del ahorro (19 % hasta 6.000 euros y más arriba a partir de ahí) se ajustan después, en la declaración. De esos 1,20 euros por acción te ingresan 0,972, así que el porcentaje neto es 0,972 ÷ 30,00 = 3,24 %, lo mismo que aplicar el 0,81 al 4,00 % bruto.
Y falta el intermediario: bastantes brókeres cobran comisión por cada cobro de dividendo, no una al año. Con 100 acciones compradas a 30,00 euros —3.000 euros invertidos— ingresas 120 euros brutos y 97,20 después de la retención; si tu bróker se queda 2 euros en cada uno de los cuatro pagos, aterrizan 89,20 euros. Eso es 89,20 ÷ 3.000 = 2,97 %. El 4 % del titular se ha quedado por debajo del 3 % en tu cuenta sin que la empresa haya hecho nada mal.
Por eso las posiciones pequeñas rinden peor: la retención es proporcional; la comisión por cobro, fija.
La trampa de la rentabilidad por dividendo alta
Vuelve al cociente. Si el dividendo se mantiene en 1,20 euros y la acción cae de 30,00 a 20,00, el porcentaje sube solo hasta 1,20 ÷ 20,00 = 6,00 %. No ha mejorado nada: la empresa vale un tercio menos y el mercado duda de que pueda seguir pagando eso. Una rentabilidad por dividendo que sube mientras la cotización baja es una alarma, no una oportunidad.
El desenlace que más veces he visto es el recorte: si esa empresa reduce el pago un 40 %, hasta 0,72 euros, el porcentaje vuelve a 0,72 ÷ 20,00 = 3,60 %, y quien entró buscando el 6 % se queda con menos renta y la acción comprada a 20.
El aviso suele estar en el payout, la parte del beneficio que se reparte. Con un beneficio por acción de 1,50 euros y un dividendo de 1,20, el payout es del 80 %: apretado, pero sostenible. Si el beneficio cae a 1,00 euro y mantiene los 1,20, el payout se va al 120 %: ese dividendo lo paga la caja o la deuda, no el negocio. Eso aguanta un año, a veces dos, y luego se corta.
El dividendo no cae del cielo: sale del precio
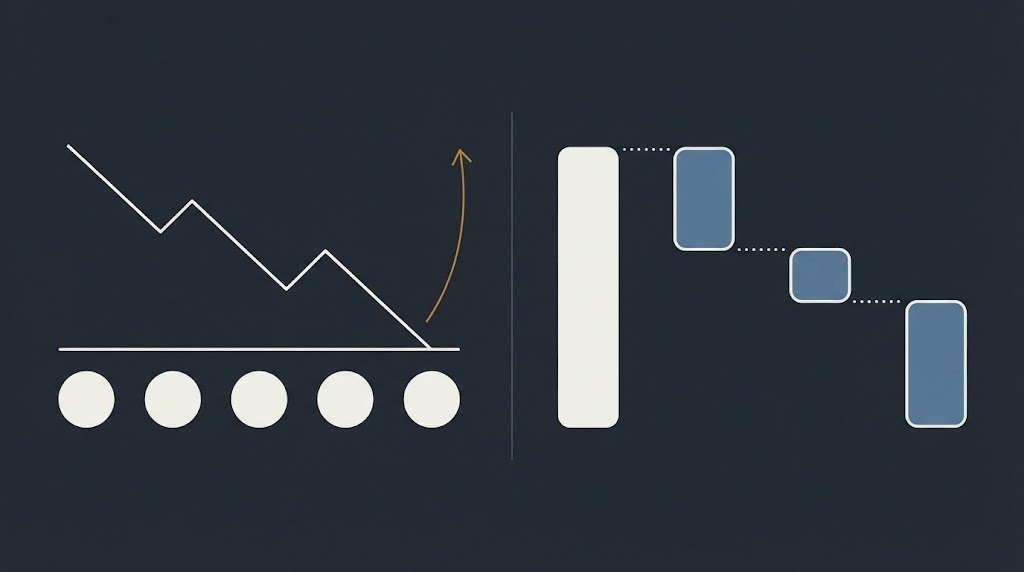
El día en que la acción cotiza sin derecho al pago, el precio de referencia baja por el importe repartido. La acción de 30,00 euros que abona 1,20 abre esa sesión en 28,80, y tú tienes 28,80 euros en pantalla más 0,972 en la cuenta: 29,772 euros en total. Has perdido 0,228 euros por acción, que son exactamente la retención.
De ahí que comprar la víspera «para cobrar el dividendo» sea, como mucho, adelantarle dinero a Hacienda: no es un regalo añadido a tu acción, es dinero que sale de la caja y deja de estar dentro del precio.
Dividendo flexible: cuando te pagan con papel
Varias cotizadas españolas ofrecen el dividendo flexible: en vez de dinero, la empresa emite acciones nuevas y tú eliges entre cobrar en efectivo, vender los derechos o quedarte los títulos. Muchas fichas de datos lo cuentan como dividendo sin más, y ahí el porcentaje se hincha sin que entre un euro.
La diferencia está en quién paga. Con efectivo, el dinero sale de la caja y es un dividendo de verdad. Con acciones no sale nada: hay más títulos repartiéndose el mismo negocio. Con 100 acciones y una ampliación del 2 %, acabas con 102 títulos de una empresa que también ha emitido un 2 % más: más papel y el mismo trozo de empresa. Antes de apuntarlo en la columna de las rentas, mira si ese año la empresa pagó caja o imprimió títulos.
Rentabilidad por dividendo y rentabilidad total no son lo mismo
La única cifra que cuenta al final del año es la suma de lo cobrado y de lo que ha hecho el precio. Una cartera de 10.000 euros con un 4 % reparte 400 euros; si el valor cae un 10 %, son 1.000 euros menos. El resultado es −600 euros, un −6 %, aunque los 400 estén cobrados y se vean en el extracto.
Hace unos años audité la cartera de un jubilado que llevaba cinco ejercicios viviendo de sus dividendos, convencido de que iba ganando porque cada trimestre entraba dinero. Cobraba unos 3.800 euros al año sobre 80.000 invertidos: un 4,75 % que repetía de memoria. Hicimos la cuenta entera encima de la mesa: 19.000 euros cobrados en cinco años, 15.390 después de la retención, y una cartera que había pasado de 80.000 a 62.000 euros. Dieciocho mil de pérdida de valor contra 15.390 cobrados: llevaba un lustro perdiendo 2.610 euros y cobrando cada trimestre sin fallo. No se me olvida su cara cuando vio las dos columnas juntas; desde aquel día, el primer número que pido nunca es el dividendo.
Preguntas frecuentes
¿Es mejor una empresa que reparte dividendo que una que no reparte? No por sí mismo. Repartir es sacar dinero del negocio, y eso solo es buena noticia si la empresa no sabe qué hacer con él dentro. Quien reinvierte bien te compone el capital sin pasar por Hacienda cada año; el dividendo pasa por la retención en cuanto se paga, lo necesites o no. La pregunta útil no es si reparte, sino qué hace con lo que se queda.
¿Cada cuánto conviene recalcular la rentabilidad por dividendo de mi cartera? Cada vez que cambie uno de los dos términos, o sea, casi siempre. Yo llevo dos columnas: la del porcentaje sobre el precio de hoy, que sirve para comparar, y la del porcentaje sobre mi precio de compra, que solo dice qué renta me entra. Confundirlas es el error más común que veo en las carteras que reviso.
¿Qué rentabilidad por dividendo es razonable? No hay un número mágico, y desconfía de quien te dé uno. Lo que miro es si el pago cabe holgadamente en el beneficio, si la empresa lo mantuvo en años malos y cómo queda frente a las compañías de su sector. Un porcentaje que dobla al de sus comparables no es un descubrimiento, es una advertencia que el mercado ya ha puesto en el precio.
Puntos clave
- La rentabilidad por dividendo es el dividendo anual entre el precio: 1,20 euros sobre 30,00 son un 4,00 %.
- Suma los pagos reales de doce meses: multiplicar el último por cuatro convierte el 4,00 % en un 5,33 % falso.
- Descuenta la retención del 19 % y la comisión por cobro: ese 4 % bruto puede quedarse en un 2,97 % neto.
- Un porcentaje que sube porque el precio baja anticipa un recorte; comprueba el payout antes de entrar.
- Lo que cuenta es la rentabilidad total: 400 euros cobrados con 1.000 de caída son un −6 % en el año.